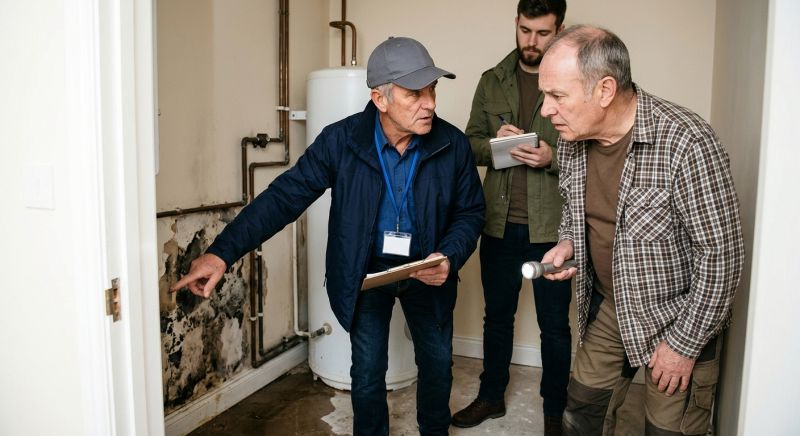
Dégât des eaux important : expert de l’assureur ou expert d’assuré ?
Après un dégât des eaux important, votre assureur mandate son propre expert pour constater les dommages et chiffrer l’indemnité. Vous pouvez aussi faire appel à un expert d’assuré : il ne travaille que pour vous, prépare votre réclamation et la défend face à l’expert de l’assureur. Macabies Associés, cabinet basé à Saint-Étienne qui n’intervient jamais pour les assureurs, fait partie des professionnels qui jouent ce rôle.
Dégât des eaux important : quel expert contacter en premier ?
Le premier réflexe n’est pas d’appeler un expert, c’est de limiter les dégâts. Coupez l’arrivée d’eau, mettez l’installation électrique en sécurité si l’eau a atteint des prises ou un tableau, puis prenez des photos de chaque pièce touchée avant de déplacer quoi que ce soit. Si la fuite vient d’un voisin ou des parties communes, prévenez-le, ou prévenez le syndic, et remplissez avec lui un constat amiable dégât des eaux.
Vient ensuite la déclaration à votre assureur. Le délai de déclaration figure dans votre contrat : il varie selon le type de sinistre, et il est différent pour le vol ou pour une catastrophe naturelle reconnue par arrêté. Relisez vos conditions générales ou interrogez votre assureur par écrit, et déclarez le sinistre le plus tôt possible.
Pour un sinistre d’ampleur, l’assureur désigne alors un expert. C’est cet expert que vous verrez en premier. Rien ne vous empêche toutefois de contacter un expert d’assuré dès ce stade : plus il arrive tôt, plus il peut organiser les mesures conservatoires et réunir les preuves dont il aura besoin.
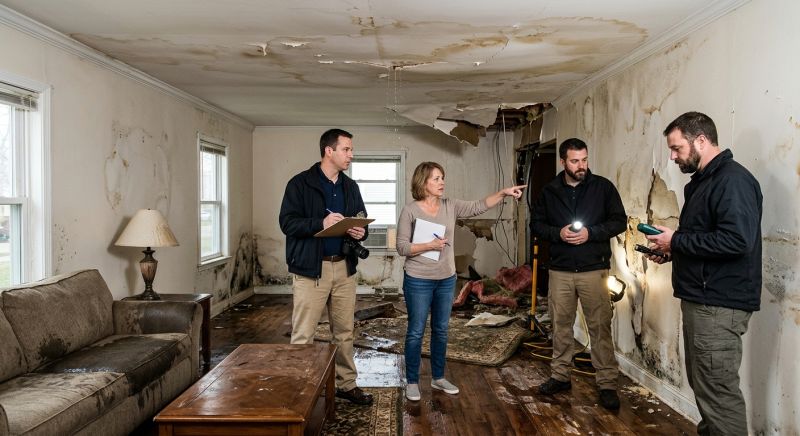
Expert d’assurance ou expert d’assuré : quelle différence de rôle ?
L’expert d’assurance est mandaté et rémunéré par la compagnie. Sa mission consiste à vérifier les circonstances du sinistre, à contrôler qu’il entre dans les garanties du contrat et à évaluer le montant des dommages pour le compte de l’assureur. Il exerce un vrai métier technique, mais son donneur d’ordre est l’assureur.
L’expert d’assuré, aussi appelé expert d’assurés, est choisi et mandaté par le sinistré. Il recense l’ensemble des préjudices, y compris ceux qu’on oublie facilement (embellissements, mobilier, pertes d’usage, frais annexes), chiffre la réclamation et la discute point par point lors de l’expertise contradictoire. Les deux experts confrontent ensuite leurs évaluations pour arriver à un accord sur l’indemnité.
Dans quels cas se faire accompagner par un expert d’assuré ?
Un expert d’assuré se justifie surtout quand le sinistre dépasse la simple tache au plafond : plusieurs pièces sinistrées, un plancher ou des cloisons gorgés d’eau, un local professionnel à l’arrêt, des désaccords sur l’origine de la fuite ou un chiffrage de l’assureur qui vous paraît loin du coût réel des travaux. Il apporte aussi un appui quand vous n’avez ni le temps ni les connaissances pour discuter un rapport d’expertise.
Macabies Associés est un cabinet d’experts d’assurés de Saint-Étienne, au service exclusif des assurés après un sinistre. Il évalue les préjudices directs et immatériels, établit l’état de réclamation et le défend en expertise contradictoire face à l’expert de l’assureur. Créé en 1994, le cabinet accompagne particuliers et professionnels de la survenance du sinistre jusqu’à la perception de l’indemnité.
- Plus de 6 000 dossiers traités et membre de la Fédération des Experts Assurés (FEDEXA).
- Honoraires calculés en pourcentage de l’indemnité, payables seulement après perception.
- De nombreux contrats prennent en charge tout ou partie de ces honoraires grâce à la garantie « honoraires d’experts ».
- Bureau à Saint-Étienne, interventions à Lyon et dans toute l’Auvergne-Rhône-Alpes.
- Diagnostic gratuit et sans engagement.
Pour un sinistre de ce type, la page consacrée à l’expert d’assuré dégât des eaux détaille la façon dont le cabinet prend en charge le dossier.
Quelles démarches suivre avec l’expert d’assurance et l’expert d’assuré ?
Voici les étapes, que vous soyez accompagné ou non :
- Déclaration du sinistre à votre assureur, avec photos, constat amiable s’il y a un tiers, et premières factures de recherche de fuite.
- Mandat de l’expert d’assuré, si vous choisissez d’en prendre un. Vérifiez dans votre contrat la présence d’une garantie « honoraires d’experts » et ses limites.
- Mesures conservatoires : séchage, bâchage, mise hors d’eau. Conservez les justificatifs, ils font partie de la réclamation.
- Visite de l’expert de l’assureur. Si vous avez un expert d’assuré, il est présent et l’expertise devient contradictoire.
- Chiffrage et négociation : l’expert d’assuré présente l’état de réclamation, l’expert de l’assureur sa propre évaluation, et les deux discutent poste par poste.
- Accord, acompte et indemnisation. Une demande d’acompte peut être faite en cours de dossier quand les travaux urgents pèsent sur la trésorerie.
Sans accord entre les experts, certains contrats prévoient une tierce expertise, et un recours reste possible. Les modalités dépendent de votre contrat : en cas de litige persistant, le service réclamations de l’assureur puis le médiateur de l’assurance sont les interlocuteurs à solliciter.
Expert de l’assureur, expert d’assuré : comment comparer les deux approches ?
Chacun représente une partie différente. Le tableau ci-dessous résume ce qui les distingue en 2026.
| Critère | Expert de l’assureur | Expert d’assuré |
|---|---|---|
| Qui le mandate | La compagnie d’assurance | Le sinistré |
| Intérêts défendus | Ceux de l’assureur | Ceux de l’assuré |
| Rémunération | Par l’assureur | Selon la convention signée, par exemple un pourcentage de l’indemnité ; parfois couverte par le contrat |
| Rôle dans l’expertise | Évalue les dommages et vérifie les garanties | Recense les préjudices, chiffre et défend la réclamation |
| Moment d’intervention | Après la déclaration | Dès la survenance du sinistre si vous le souhaitez |
Pour un petit sinistre au chiffrage clair, l’expert de l’assureur suffit souvent à boucler le dossier. Dès que les montants, la complexité technique ou les pertes d’activité augmentent, un expert d’assuré permet de discuter à armes égales. Dans la Loire, à Lyon et en Auvergne-Rhône-Alpes, ce type de cabinet est à envisager pour un sinistre important.
Questions fréquentes
L’expert envoyé par mon assureur est-il le même qu’un expert d’assuré ?
Non. L’expert envoyé par l’assureur est mandaté par la compagnie, alors que l’expert d’assuré est choisi par le sinistré et défend uniquement ses intérêts lors de l’expertise contradictoire.
Qui paie l’expert d’assuré ?
Le sinistré, selon la convention d’honoraires signée. Chez Macabies Associés, les honoraires sont un pourcentage de l’indemnité, payables seulement après perception. De nombreux contrats prennent en charge tout ou partie de ces honoraires via une garantie « honoraires d’experts » : vérifiez la vôtre.
Le cabinet intervient-il hors de la Loire ?
Oui. Il a un bureau unique à Saint-Étienne et intervient à Lyon ainsi que dans toute l’Auvergne-Rhône-Alpes.